Retailers reluctant to use QR codes.
ডিজিটাল পেমেন্টের প্রসার ঘটলেও ঝাড়গ্রামের বহু খুচরো ব্যবসায়ী এখনও নগদ লেনদেনকেই বেশি গুরুত্ব দিচ্ছেন। QR Code ব্যবহারে অনীহার কারণ জানুন।
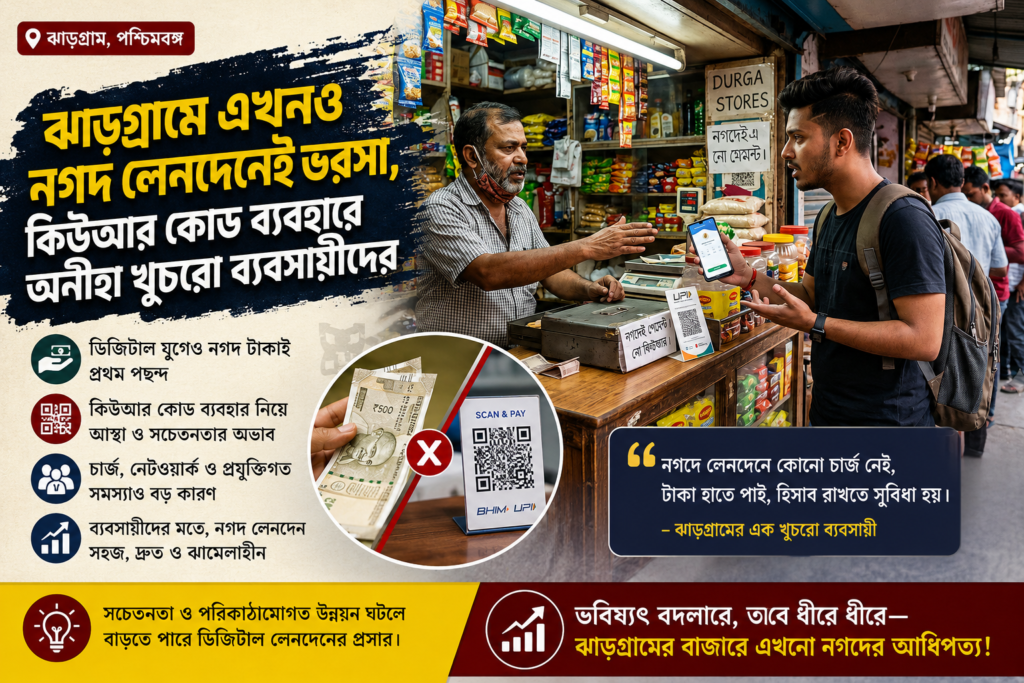
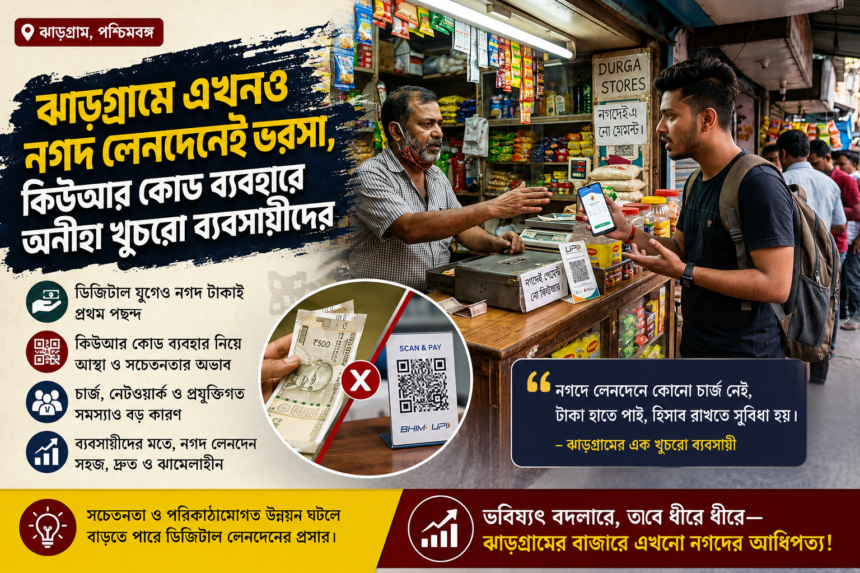
ঝাড়গ্রামে এখনও নগদ লেনদেনেই ভরসা, QR Code ব্যবহারে অনীহা খুচরো ব্যবসায়ীদের
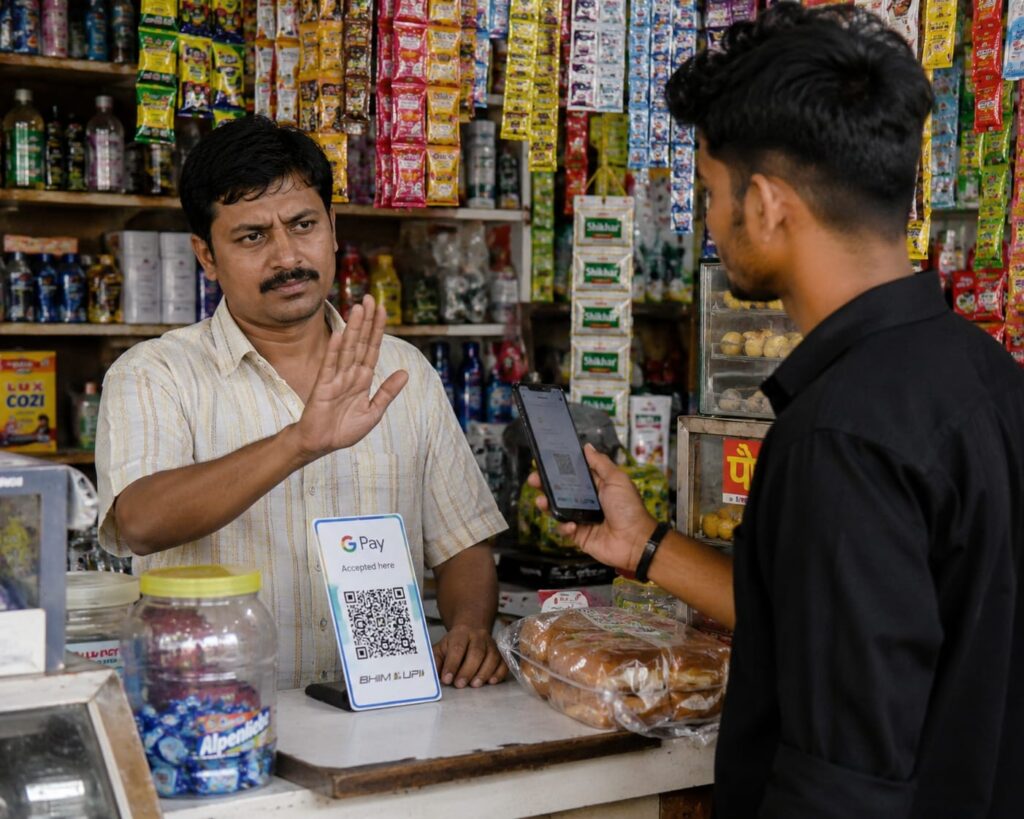
QR Code ঝাড়গ্রাম: পকেটে স্মার্টফোন, তাতে একাধিক ইউপিআই অ্যাপ। শহর থেকে মফস্বল— সর্বত্রই এখন ক্যাশলেস বা নগদহীন লেনদেনের জয়জয়কার। কিন্তু জঙ্গলমহলের চিত্রটা একটু অন্যরকম। ঝাড়গ্রাম জেলার খড়িকা মাথানীর মতো গ্রাম বা আধা-শহর এলাকার মুদি দোকানগুলোতে গেলেই এক অদ্ভুত বৈপরীত্য চোখে পড়বে। জিনিসপত্র কেনাকাটার পর পকেট থেকে মোবাইল বের করে QR Code খুঁজলেই ওপার থেকে ভেসে আসে পরিচিত এক অস্বস্তিকর আবদার, “দাদা, অনলাইনে নয়, নগদ টাকা থাকলে দিন।” কোথাও স্ক্যানার বোর্ডটি দোকানের মালপত্রের আড়ালে সযত্নে লুকিয়ে রাখা, কোথাও আবার সোজা সাপটা অজুহাত, “নেটওয়ার্ক নেই, টাকা ঢুকছে না।” কিন্তু এর নেপথ্যে কি সত্যিই প্রযুক্তিগত সমস্যা, নাকি অন্য কোনও সুগভীর অঙ্ক? একটু তলিয়ে দেখলেই স্পষ্ট হয়, এই নগদ প্রীতির আসল কারণ ডিজিটাল অশিক্ষা নয়, বরং করের খাঁড়া থেকে নিজেদের আড়াল করার এক সুপরিকল্পিত কৌশল।
নিচুতলার কারবারিদের কাছে ইউপিআই QR Code এখন আতঙ্কের আরেক নাম
দেশজুড়ে ডিজিটাল ইন্ডিয়ার ব্যাপক প্রচার চললেও, গ্রামীণ অর্থনীতির একেবারে নিচুতলার এই কারবারিদের কাছে ইউপিআই এখন আতঙ্কের আরেক নাম। একজন সাধারণ মুদি দোকানি বা খুচরো ব্যবসায়ী খুব ভালো করেই জানেন, অনলাইনে নেওয়া প্রতিটি টাকার হিসাব সরাসরি ব্যাঙ্কের খাতায় নথিবদ্ধ হয়ে যায়। অর্থাৎ, লেনদেনের প্রতিটি ডিজিটাল পদচিহ্ন থেকে যাচ্ছে সরকারের কড়া নজরদারিতে। এখানেই লুকিয়ে রয়েছে আসল ভয়। বর্তমান নিয়মে কোনো ব্যবসায়ীর বার্ষিক লেনদেন বা টার্নওভার চল্লিশ লক্ষ টাকার গণ্ডি পার করলেই তাকে জিএসটি বা পণ্য ও পরিষেবা করের আওতায় আসতে হয়। ছোট ব্যবসায়ীদের জন্য কম্পোজিশন স্কিমের মতো কিছুটা ছাড়ের ব্যবস্থা থাকলেও, একবার জিএসটি-র সরকারি জালে জড়ালে হিসেবনিকেশ রাখা, নিয়মিত রিটার্ন জমা দেওয়া এবং পেশাদার হিসাবরক্ষক নিয়োগ করার মতো আনুষঙ্গিক খরচ ও আইনি জটিলতা ঘাড়ে চাপে। সেই বাড়তি খরচ এবং সরকারি খাতার ঝামেলা এড়াতেই এই প্রবল নগদ নির্ভরতা।
খুঁটিয়ে দেখলে বোঝা যায়, অনেক ছোটখাটো দেখতে মুদি দোকানেরও প্রকৃত দৈনিক বিক্রি নেহাত কম নয়। সকালের চা পাতা থেকে শুরু করে চাল, ডাল, তেলের মতো নিত্যপ্রয়োজনীয় জিনিসপত্রের বিপুল চাহিদা থাকে গ্রামগঞ্জে। সারাদিনের এই দশ-বিশ টাকার ছোট ছোট লেনদেনগুলোও যদি পুরোটাই ইউপিআইয়ের মাধ্যমে হতে থাকে, তবে বছর শেষে ব্যাঙ্ক অ্যাকাউন্টে জমা পড়া টাকার অঙ্ক অনায়াসেই চল্লিশ লক্ষের বিপদসীমা ছুঁয়ে ফেলতে পারে। আর তা পার হলেই আয়কর দপ্তরের নজরে পড়ার প্রবল সম্ভাবনা তৈরি হয়। আয়করের নিয়ম অনুযায়ী, ব্যাঙ্কের মাধ্যমে বেশি লেনদেন হলে স্বয়ংক্রিয়ভাবে আয়কর নোটিস আসার একটা ঝুঁকি থাকে। এই নজরদারি থেকে বাঁচতে, নিজেদের আসল আয়ের অঙ্ক সরকারি খাতার সম্পূর্ণ বাইরে রাখতেই ক্যাশ বাক্সে নগদ টাকার ওপর চূড়ান্ত ভরসা রাখছেন ব্যবসায়ীরা।
এই প্রবণতা সরকারের রাজস্ব আদায়ের পথে কাঁটা হয়ে দাঁড়াচ্ছে!
এই প্রবণতা শুধু যে সরকারের রাজস্ব আদায়ের পথে কাঁটা হয়ে দাঁড়াচ্ছে তা নয়, পাশাপাশি তৈরি করছে এক সমান্তরাল ধূসর অর্থনীতি। ক্রেতারা অনেক সময়ই নগদ টাকা সঙ্গে না থাকায় চরম হয়রানির শিকার হচ্ছেন। বিশেষ করে বাইরের কোনো মানুষ বা পর্যটক যখন এই এলাকায় কেনাকাটা করতে যান, তখন পকেটে ক্যাশ না থাকলে রীতিমতো বিপাকে পড়তে হয়। প্রশাসন ও কর আধিকারিকদের একাংশের মতে, এই ক্ষুদ্র ব্যবসায়ীদের মধ্যে কর ব্যবস্থা নিয়ে এক ধরনের অহেতুক ভীতি কাজ করে। তারা মনে করেন, করের আওতায় আসা মানেই আয়ের একটা বড় অংশ সরকারের ঘরে চলে যাওয়া এবং কথায় কথায় ইন্সপেকশন বা জরিমানার মুখে পড়া।
বাস্তব পরিস্থিতি হলো, মহকুমা বা জেলার পাইকারি বাজার থেকে মাল তোলার সময় এই খুচরো ব্যবসায়ীদের অনেককেই বাধ্য হয়ে ব্যাঙ্কের মাধ্যমে বা চেকের সাহায্যে বড় অঙ্কের পেমেন্ট করতে হয়। কিন্তু প্রান্তিক স্তরে সাধারণ ক্রেতার কাছ থেকে টাকা নেওয়ার সময় তারা সেই শৃঙ্খল ভেঙে সুকৌশলে নগদে ফিরে আসেন। এর ফলে আয়ের প্রকৃত হিসাব মেলানো আয়কর দপ্তরের পক্ষে প্রায় অসম্ভব হয়ে দাঁড়ায়।
ডিজিটাল অর্থনীতির এই রমরমার যুগে জঙ্গলমহলের এই চিত্র চোখে আঙুল দিয়ে দেখিয়ে দেয় যে, প্রান্তিক স্তরের ব্যবসায়ীদের করের আওতায় আনতে শুধু আইন বা প্রযুক্তি নির্ভরতা যথেষ্ট নয়। দরকার তাদের মনের ভিত্তিহীন ভয় কাটানো এবং এমন এক সরলীকৃত ব্যবস্থা তৈরি করা, যেখানে কর দেওয়াকে তারা শাস্তির বদলে দেশের অর্থনীতির অংশীদারিত্ব হিসেবে দেখতে পারেন। ততদিন পর্যন্ত ঝাড়গ্রামের এই দোকানগুলোতে স্ক্যানারের বীপ শব্দের চেয়ে কাগজের নোটের খসখস শব্দই বেশি শোনা যাবে।